أخر الأخبار
منتدى مصر الخامس للتعدين يبدأ غدا
وزير التموين يؤكد تكثيف الرقابة على الأسواق والمخابز
80 مليار جنيه لدعم الإنتاج والتصدير وريادة الأعمال...
الإسكان تعلن عن تسليم 19 عمارة في جنة...
خفض الرسوم الجمركية على سلع بقيمة 30 مليار...
1499 مأمورية رقابية في الأسواق خلال أسبوع
4107 محطة لتموين السيارات بحلول 2026 حسب وزير...
صندوق النقد يثني على الاقتصاد المصري قبل مؤتمر...
خسائر أمريكا من الاحتيال الضريبي تصل إلى 304...
زيادة إنتاج البترول والغاز أولوية لتقليل الاستيراد
بروباجندا نيوز
  • أخبار العرب
    • مصر
    • السعودية
    • الامازات
    • العراق
    • فلسطين
  • أخبار العالم
  • الرياضة
  • تكنوولوجيا
    • ترددات
  • منوعات
    • الفن والثقافة
الوسم:

صناديق الاستثمار

اقتصاد

أزمة الإسكان الأمريكية تكشف عن نقص المنازل والتمويل

بواسطة نهال عبدالعزيز 13 أغسطس 2026
كتبة نهال عبدالعزيز

خلال الخمسين عامًا الماضية، لم يتمكن صانعو القرار في الولايات المتحدة من الفصل بين معالجة مشكلة تمويل شراء العقارات وبين أزمة القدرة على امتلاك المسكن، مما أدى إلى تعقيد الأمور أكثر بالنسبة للأسر الأمريكية

بدلًا من أن تسهم محاولات تقليص أعباء القروض العقارية في جعل امتلاك المنازل أكثر سهولة، أدت هذه السياسات في كثير من الأحيان إلى تشجيع الأسر على تحمل مزيد من الديون، مما يبرز مفارقة حادة في النقاشات الحالية حول أزمة الإسكان، خاصة مع قانون “الطريق إلى الإسكان في القرن الحادي والعشرين” الذي أقر في 11 يوليو ويحظى بتأييد الحزبين.

تتباين الآراء حول أسباب الصعوبات التي تواجهها الأسر الأمريكية في شراء المنازل، حيث تربط الرؤية الأولى الأزمة بنقص الوحدات السكنية، مشيرة إلى أن الولايات المتحدة لا تبني ما يكفي من المنازل في المناطق التي يتركز فيها الطلب.

تساهم ضوابط استخدام الأراضي وبطء إجراءات الحصول على تراخيص البناء في رفع تكاليف التشييد، مما يجعل من الصعب إقامة مشروعات جديدة في بعض المناطق.

أما الرؤية الثانية، فتسلط الضوء على تأثير المستثمرين الكبار في السوق العقارية، حيث اشترت المؤسسات الاستثمارية أعدادًا كبيرة من المنازل المخصصة لأسرة واحدة، مما جعلها تتفوق أحيانًا على المشترين لأول مرة.

نتيجة لذلك، اضطر بعض الراغبين في امتلاك مسكن إلى الاتجاه نحو سوق الإيجار بدلًا من الشراء.

يشير موقع “بروجكت سنديكيت” إلى أن كلا الرؤيتين تعكسان مشكلة حقيقية تستحق المعالجة، حيث أصبحت الشركات العقارية من أبرز الجهات المشاركة في عمليات شراء المنازل، مما أثر على طبيعة الأحياء وأسعار الإيجار.

وبهذا، يحق للكونجرس التساؤل عن مدى تكافؤ الفرص بين الأسر الباحثة عن مسكن وصناديق الاستثمار الكبرى في سوق شراء المنازل.

الدعم الفيدرالي.. رهون أرخص ومساكن أغلى

لا يعني الحد من قدرة بعض الجهات على شراء المنازل بالضرورة زيادة عدد الوحدات المتاحة في السوق، فعندما تتنافس 200 أسرة على 100 منزل، فإن استبعاد بعض صناديق الاستثمار قد يمنح الأسر فرصة أكبر للشراء، لكنه لن يغير عدد المنازل المعروضة.

ومع استمرار محدودية المعروض، تظل الأسعار عرضة للارتفاع، وقد تحل محل الصناديق المستبعدة فئات أخرى من المشترين القادرين ماليًا على المنافسة.

يعكس قانون “الطريق إلى الإسكان” هذه الحقيقة بشكل غير مباشر، حيث تتركز أبرز مواده على زيادة البناء، وليس فقط على القيود المفروضة على المشترين المؤسسيين.

تشمل هذه الإجراءات تبسيط عمليات المراجعة ودعم الإسكان المصنع، وهو وحدات سكنية مسبقة التجهيز يمكن إنتاجها بأعداد كبيرة، إلى جانب تقديم حوافز للمجتمعات التي تنجح في زيادة عمليات البناء.

يمثل هذا الاتجاه تحولًا ملحوظًا عن نهج استمر لعقود، حيث اعتبر صانعو السياسات توسيع نطاق الائتمان العقاري وسيلة رئيسية لزيادة نسبة الأمريكيين القادرين على امتلاك المنازل.

لكن التجربة التاريخية تظهر أن زيادة توافر الائتمان العقاري تؤدي إلى ارتفاع الاقتراض وأسعار المنازل بدرجة أكبر بكثير من تأثيرها في رفع معدلات تملك العقارات.

تتضح هذه النتيجة أكثر في المناطق التي تمنع فيها قواعد تقسيم المناطق وبطء الحصول على تصاريح البناء شركات التشييد من زيادة المعروض لمواكبة ارتفاع الطلب.

أثر الدعم في أسعار المنازل

تعود المشكلة إلى أن زيادة القدرة على الاقتراض لدى الراغبين في الشراء، مع بقاء حجم المساكن المتاحة محدودًا، تجعل جانبًا كبيرًا من الدعم يصل في النهاية إلى البائعين.

وبذلك ينعكس الدعم الفيدرالي على قيمة الأراضي، حيث يستفيد المشترون من تمويل عقاري بتكلفة أقل، لكنهم يدفعون في المقابل أسعارًا أعلى لشراء المنازل.

دور فاني ماي وفريدي ماك

لا يعني ذلك أن منظومة الرهن العقاري الفيدرالية تفتقر إلى الأهمية، إذ تساهم شركتا “فاني ماي” و”فريدي ماك” في توفير السيولة، وتدعمان سوقًا وطنية للرهون العقارية ذات الفائدة الثابتة لمدة 30 عامًا، كما تساعدان في استمرار تدفق التمويل عندما تتراجع قدرة الأسواق الخاصة على الإقراض.

تظل هذه الوظائف ذات قيمة عامة كبيرة، لكن المشكلة تنشأ عند اعتبار كفاءة تمويل شراء المنازل مرادفة لانخفاض تكلفة السكن، فالتمويل العقاري يتعلق بكيفية دفع المشترين ثمن المنازل، بينما ترتبط تكلفة السكن بحجم البناء، والأماكن التي تقام فيها المساكن، وتكاليف إنشائها.

سياسات متعارضة

تزداد أهمية هذا الفرق مع تحرك السياسة الأمريكية في مسارين مختلفين، ففي الوقت الذي بدأ فيه الكونجرس ينظر إلى زيادة البناء باعتبارها عنصرًا أساسيًا لمعالجة أزمة القدرة على تحمل تكاليف السكن، لا تزال سياسات الرهن العقاري تركز بدرجة كبيرة على جانب الطلب.

يبرز توجيه الرئيس الأمريكي دونالد ترامب لشركتي “فاني ماي” و”فريدي ماك” لشراء أوراق مالية إضافية مدعومة بالرهون العقارية بقيمة 200 مليار دولار، بوصفه مثالًا على هذا النهج.

قد يؤدي تراجع معدلات الفائدة على الرهون إلى تقليص قيمة الأقساط الشهرية، لكنه قد يؤدي في الوقت نفسه إلى رفع أسعار العقارات في المناطق التي تعاني نقصًا في المساكن.

وبالتالي، قد يجد المشترون أنفسهم قادرين على الحصول على تمويل أكبر، من دون أن تنخفض القيمة الإجمالية التي يدفعونها مقابل امتلاك المنزل.

خصخصة «فاني ماي» و«فريدي ماك»

ينطبق هذا الطرح أيضًا على الدعوات إلى إعادة شركتي “فاني ماي” و”فريدي ماك” إلى القطاع الخاص.

لن تكون هذه الخطوة قابلة للتطبيق بصورة سليمة ما لم تحدد الحكومة الفيدرالية أولًا حدود الضمان الذي ستقدمه، وتفرض على الشركتين امتلاك قاعدة كافية من رأس المال الخاص لتغطية الخسائر قبل انتقالها إلى دافعي الضرائب، إلى جانب تحديد الجهة التي ستتولى الإشراف عليهما بعد الخصخصة.

ومن دون هذه الضوابط، قد لا تعدو العملية كونها إعادة إنتاج للنموذج السابق بصورة مختلفة، حيث يحصل المساهمون على العوائد، بينما يحتفظ السياسيون بنفوذهم على الشركتين، ويتحمل دافعو الضرائب فاتورة الخسائر عند تدهور أوضاع السوق.

لم تكن “فاني ماي” و”فريدي ماك” تعملان ضمن سوق خاصة بالمعنى الكامل قبل عام 2008، كما أن طرح أسهمهما في البورصة مجددًا لن يغير هذه الحقيقة.

المستثمرون ليسوا أصل الأزمة

قد يتحول التركيز على المستثمرين المؤسسيين إلى تشتيت للنقاش، لأنه يوفر طرفًا محددًا يمكن توجيه اللوم إليه، لكنه قد يحجب القضية الأكثر تعقيدًا، والمتمثلة في إعادة النظر في نظام ظل يعزز القدرة الشرائية لمعظم الراغبين في امتلاك المنازل لعقود، بالتزامن مع استمرار السلطات المحلية في الحد من حجم المساكن الجديدة.

من الإيجابي أن الكونجرس بدأ التحرك لمعالجة هذا التناقض، حيث يتضمن القانون الجديد توجهات سياسية مختلفة، وهو ما كان ضروريًا للحصول على تأييد من الحزبين، فقد دفع الديمقراطيون باتجاه تعزيز حماية الأسر والمستأجرين، بينما ركز الجمهوريون على تخفيف القيود التنظيمية، وإضافة ترتيبات تتعلق بالبنوك المجتمعية، وتقليل العقبات التي تواجه عمليات البناء.

قد يكون هذا التوافق قابلًا للاستمرار لأن أيًا من الحزبين لم يفرض رؤيته منفردًا باعتبارها التفسير الوحيد لأزمة الإسكان.

زيادة المعروض هي الحل

ومع ذلك، لا تتغير القاعدة الاقتصادية الأساسية، فقد يؤدي النفوذ السوقي للمؤسسات إلى زيادة الضغوط في بعض المناطق، لكن السبيل المباشر لخفض تكلفة المنازل يتمثل في زيادة عدد الوحدات السكنية المتاحة، مما يقلل حاجة الأسر إلى الدخول في منافسات شراء ترفع الأسعار باستمرار.

على مدار عقود، انصبت السياسات الأمريكية بدرجة كبيرة على تمكين الأسر من شراء المساكن القائمة بالفعل، أما الآن، فقد بدأ التركيز يتحول نحو زيادة عمليات بناء المنازل التي تحتاج إليها الأسر الأمريكية.

لا تتمثل الخطوة التالية بالضرورة في إنشاء برنامج إسكان جديد، وإنما في تطبيق قدر أكبر من الانضباط على سياسة الرهن العقاري، فرفع القدرة الشرائية لجميع الراغبين في الشراء، بالتزامن مع إبقاء البناء مقيدًا، لن يجعل السكن أقل تكلفة، وإنما سيغير فقط هوية من يتمكن في النهاية من امتلاك المنزل.

13 أغسطس 2026 0 التعليقات
0 FacebookTwitterPinterestEmail
اقتصاد

اختيار صندوق الاستثمار المناسب بين الذهب والأسهم

بواسطة نهال عبدالعزيز 4 أغسطس 2026
كتبة نهال عبدالعزيز

في ظل الاهتمام المتزايد من قبل المواطنين بالادخار والاستثمار، أصبحت صناديق الاستثمار من الأدوات البارزة التي تساعد الأفراد على تنمية أموالهم بسهولة، حيث يديرها خبراء محترفون يقومون باختيار الفرص الاستثمارية المناسبة وتقليل المخاطر المرتبطة بها

صندوق الاستثمار هو وعاء مالي يجمع أموال مجموعة من المستثمرين، ثم يتم توجيه هذه الأموال للاستثمار في أصول متنوعة مثل الأسهم والسندات وأذون الخزانة والمعادن النفيسة، مما يحقق تنوعًا في الاستثمارات ويقلل من احتمالات الخسائر مقارنة بالاستثمار في أصل واحد فقط.

لماذا يتجه الكثيرون إلى صناديق الاستثمار؟

يعود الإقبال على صناديق الاستثمار إلى عدة مزايا، منها الإدارة الاحترافية للأموال وتنويع الاستثمارات، فضلاً عن إتاحة الفرصة لصغار المدخرين للدخول إلى الأسواق المالية بمبالغ تبدأ من قيم محدودة، دون الحاجة لمتابعة يومية لحركة الأسواق.

4 أنواع رئيسية لصناديق الاستثمار

تختلف صناديق الاستثمار وفقًا لطبيعة الأصول التي تستثمر فيها، لذا يجب على المستثمر اختيار الصندوق الذي يتناسب مع أهدافه وقدرته على تحمل المخاطر، ومن أبرز الأنواع:

صناديق أسواق النقد: تستثمر في أدوات مالية قصيرة الأجل وعالية السيولة، وتُعتبر من أقل الصناديق مخاطرة، مما يجعلها مناسبة للباحثين عن استثمار آمن نسبيًا

صناديق الأسهم: توجه أموالها للاستثمار في أسهم الشركات المقيدة بالبورصة، وتستهدف تحقيق عوائد أعلى على المدى الطويل، لكن بمستوى أكبر من المخاطر

الصناديق المتوافقة مع الشريعة الإسلامية: تعتمد على الاستثمار في أصول وأنشطة تتوافق مع الضوابط الشرعية، مع استبعاد الأنشطة غير المباحة

صناديق المعادن النفيسة: تركز على الاستثمار في الذهب والفضة والمعادن الثمينة، وتُعتبر خيارًا لمن يرغبون في التحوط ضد تقلبات الأسواق

كيف تختار الصندوق المناسب؟

قبل اتخاذ قرار الاستثمار، يُنصح بمراجعة السياسة الاستثمارية لكل صندوق، ومعرفة مستوى المخاطر والعائد التاريخي ورسوم الإدارة، بالإضافة إلى تحديد الهدف من الاستثمار، سواء كان الحفاظ على رأس المال أو تحقيق نمو طويل الأجل.

يمكن للمستثمرين التعرف على تفاصيل الصناديق المطروحة وشروط الاكتتاب وأدائها من خلال الجهات المصدرة لها، أو عبر البورصة المصرية والبنوك التي تقدم هذه المنتجات الاستثمارية.

مزايا تمنح المستثمر راحة أكبر

توفر صناديق الاستثمار عددًا من المزايا التي تجعلها خيارًا مناسبًا لشريحة واسعة من المستثمرين، منها:

إدارة احترافية بواسطة متخصصين في الاستثمار.

توزيع الأموال على أصول متنوعة لتقليل المخاطر.

سهولة الدخول والخروج من العديد من الصناديق.

إتاحة الاستثمار بمبالغ صغيرة نسبيًا.

توفير خيارات متعددة تناسب مختلف مستويات المخاطرة والأهداف المالية.

مع تنوع الصناديق وتعدد استراتيجياتها، يبقى اختيار الصندوق المناسب خطوة أساسية تعتمد على احتياجات المستثمر وأهدافه المالية، مع أهمية الاطلاع الجيد على نشرة الاكتتاب وشروط الاستثمار قبل ضخ أي أموال.

4 أغسطس 2026 0 التعليقات
0 FacebookTwitterPinterestEmail
اقتصاد

أصول صناديق الاستثمار تصل إلى 470.9 مليار جنيه بنهاية يونيو 2026

بواسطة نهال عبدالعزيز 28 يوليو 2026
كتبة نهال عبدالعزيز


الهيئة العامة للرقابة المالية.

أصدرت الهيئة العامة للرقابة المالية تقرير الأداء ربع السنوي لصناديق الاستثمار، والذي رصد تطورات السوق حتى نهاية الربع الثاني من عام 2026. التقرير أظهر استمرار النمو في حجم الأصول وعدد الصناديق وقاعدة المستثمرين، مما يعكس أهمية صناديق الاستثمار كأداة رئيسية في السوق المصري

في هذا التقرير، أعادت الهيئة تصنيف الصناديق وفقاً للنوع والعدد بالتعاون مع الجمعية المصرية لإدارة الاستثمار “EIMA”، حيث ارتفع عدد الصناديق إلى 224 صندوقاً بنهاية يونيو 2026، مع إطلاق 15 صندوق استثمار جديد مؤخراً.

إجمالي صافي أصول صناديق الاستثمار بلغ 470.9 مليار جنيه بنهاية يونيو 2026، مقارنة بـ 410.69 مليار جنيه بنهاية مارس الماضي، مما يعكس زيادة قدرها 60.28 مليار جنيه بمعدل نمو حوالي 14.7%.

الأصول المقومة بالجنيه وصلت إلى 444.56 مليار جنيه، بينما الأصول المقومة بالعملات الأجنبية بلغت 26.41 مليار جنيه، مما يدل على تنوع المحافظ الاستثمارية للصناديق.

كما ارتفع إجمالي الأصول المدارة إلى حوالي 479 مليار جنيه بنهاية يونيو، مقارنة بـ 419.5 مليار جنيه بنهاية الربع الأول، بمعدل نمو بلغ نحو 13.96%.

عدد وثائق صناديق الاستثمار سجل مستويات قياسية، حيث وصل إلى 44.04 مليار وثيقة بنهاية يونيو، مقابل 31.42 مليار وثيقة بنهاية مارس، بمعدل نمو بلغ نحو 40.16% خلال 3 أشهر.

الأفراد استحوذوا على النصيب الأكبر من وثائق صناديق الاستثمار، بإجمالي 32.9 مليار وثيقة تمثل 74.7% من إجمالي الوثائق، بينما الجهات الاعتبارية حصلت على 10.72 مليار وثيقة بنسبة 24.3%، ونسبة الوثائق المجنبة للجهة المؤسسة بلغت 1% من الإجمالي.

فيما يتعلق بالأداء الاستثماري، أظهر التقرير تقارب العائد بين الصناديق القطاعية والصناديق الموضوعية بمتوسط 18.82% و18.78% على التوالي، تلتها صناديق المؤشرات بمتوسط عائد 18.35% وصناديق الأسهم 17.45% وصناديق الأسهم الإسلامية 16.37% وصناديق المؤشرات ETF بمتوسط عائد 16.13% خلال الربع الثاني من العام الجاري 2026.

التقرير يعكس استمرار نمو أصول صناديق الاستثمار وزيادة عدد الصناديق والوثائق، بالإضافة إلى التوسع في إطلاق منتجات استثمارية جديدة، مدفوعاً بجهود الهيئة العامة للرقابة المالية لتعميق الأسواق المالية غير المصرفية وتوفير أدوات استثمارية متنوعة تلبي احتياجات مختلف شرائح المستثمرين وتعزز جاذبية سوق رأس المال المصري.

28 يوليو 2026 0 التعليقات
0 FacebookTwitterPinterestEmail
اقتصاد

أفضل صناديق الاستثمار في مصر لاختيارها حسب أهدافك

بواسطة نهال عبدالعزيز 1 يوليو 2026
كتبة نهال عبدالعزيز

صناديق الاستثمار.

أصبحت صناديق الاستثمار من الأدوات المالية الأكثر جذبًا للمصريين، وذلك بسبب تزايد الاهتمام بالاستثمار وتنمية المدخرات. توفر هذه الصناديق إدارة احترافية، وتسمح بالبدء بمبالغ بسيطة، بالإضافة إلى تنوع الخيارات التي تناسب مختلف مستويات المخاطرة والأهداف المالية

يشير خبراء أسواق المال إلى أن اختيار صندوق الاستثمار لا يعتمد فقط على العائد المرتفع، بل يرتبط أيضًا بمدة الاستثمار، واحتياجات المستثمر للسيولة، ومدى تقبله للمخاطر، مما يجعل لكل فئة من الصناديق مزاياها الخاصة.

أولًا.. الصناديق النقدية للأمان والسيولة

تعتبر الصناديق النقدية الخيار الأمثل لمن يرغب في الحفاظ على أمواله مع تحقيق عائد مستقر، حيث تستثمر في أدوات الدين قصيرة الأجل مثل أذون الخزانة والودائع البنكية، وتتيح غالبًا الاسترداد اليومي أو الدوري.

ومن أبرز هذه الصناديق:

صندوق البنك الأهلي المصري النقدي.
صندوق “الأهلي تميز”.
صندوق “البركات” المتوافق مع أحكام الشريعة الإسلامية.
صندوق بنك مصر اليومي.

ثانيًا.. صناديق الأسهم لمن يبحث عن النمو

أما المستثمرون الذين يسعون لتحقيق عوائد أعلى على المدى الطويل، فيتجهون إلى صناديق الأسهم، التي تستثمر في الشركات المقيدة بالبورصة المصرية، مما يعني تحمل مستوى أعلى من المخاطر نتيجة تقلبات السوق.

ومن أبرز الصناديق العاملة في هذا المجال:

صندوق “سنابل”.
صندوق “بلتون EGX100”.
صندوق “الحصن”.
صندوق بنك مصر للأسهم (الإصدار الثالث).

ثالثًا.. صناديق الذهب للتحوط من التضخم

شهدت صناديق الذهب إقبالًا متزايدًا خلال السنوات الأخيرة، باعتبارها وسيلة للاستثمار في المعدن النفيس دون الحاجة إلى شراء الذهب الفعلي أو تخزينه، كما تمثل خيارًا مناسبًا للتحوط من التضخم وتقلبات الأسواق.

ومن أشهرها:

صندوق أزيموت جولد (AZG).
صندوق “سبائك” من بلتون.
صندوق مباشر للاستثمار في الفضة.

رابعًا.. صناديق الاستثمار بالعملات الأجنبية

تقدم بعض المؤسسات المالية صناديق مقومة بالدولار أو اليورو، وهي مناسبة للراغبين في تنويع محافظهم الاستثمارية أو الاحتفاظ بجزء من مدخراتهم بعملات أجنبية.

ومن أبرزها:

صندوق بنك مصر للسيولة بالدولار.
صندوق بنك مصر للسيولة باليورو.
كيف تبدأ الاستثمار؟

يمكن للراغبين في الاستثمار شراء وثائق الصناديق من خلال فروع البنوك التي تديرها، أو عبر منصات التداول الرقمية المرخصة، حيث تتيح بعض التطبيقات الاستثمار بمبالغ تبدأ من نحو 100 جنيه فقط، مما يجعل صناديق الاستثمار خيارًا متاحًا لشريحة واسعة من المواطنين.

يؤكد الخبراء على أهمية مراجعة نشرة الاكتتاب، والتعرف على سياسة الاستثمار والرسوم والعوائد التاريخية قبل اتخاذ قرار الاستثمار، مع اختيار الصندوق الذي يتوافق مع الأهداف المالية وليس فقط الأعلى تحقيقًا للعائد.

1 يوليو 2026 0 التعليقات
0 FacebookTwitterPinterestEmail
اقتصاد

توسيع الشركات وجذب استثمارات جديدة لتحقيق التنمية الاقتصادية

بواسطة نهال عبدالعزيز 17 مايو 2026
كتبة نهال عبدالعزيز


جانب من اللقاء.

أكد الدكتور محمد فريد، وزير الاستثمار والتجارة الخارجية، أهمية تعزيز بيئة الاستثمار في مصر، مشيرًا إلى أن الحكومة تسعى لجذب المزيد من الاستثمارات سواء المحلية أو الأجنبية، مما سيساعد في دعم نمو القطاع الخاص وزيادة قدرته على المنافسة

جاء ذلك خلال لقاء الوزير مع زياد أباظة، الشريك الإقليمي ورئيس قطاع الاستثمارات المباشرة بشركة DPI، والسيد إسماعيل طلعت، مدير عام الشركة، بحضور عدد من المسؤولين لمناقشة سبل تعزيز التعاون ودعم تدفقات الاستثمار إلى السوق المصري.

تُعتبر شركة Development Partners International (DPI) من أبرز صناديق الاستثمار المباشر في أفريقيا، حيث تسهم في ضخ استثمارات نوعية في قطاعات حيوية تدعم النمو الاقتصادي وتوسع قاعدة الشركات القابلة للتوسع. دورها مهم في تعزيز تدفقات رؤوس الأموال الأجنبية وتطوير أداء الشركات عبر استراتيجيات نمو طويلة الأجل، مما ينعكس على دعم التنمية وزيادة فرص العمل

قال الوزير إن مصر تمتلك فرصًا استثمارية واعدة في عدة قطاعات، مؤكدًا استمرار جهود الحكومة لتطوير بيئة الأعمال وتبسيط الإجراءات أمام المستثمرين، مما يعزز تنافسية الاقتصاد ويرفع معدلات النمو والتشغيل

أوضح الدكتور فريد أن تعزيز آليات التمويل المشترك يعد خطوة مهمة لزيادة حجم الاستثمارات وتقليل المخاطر، مشيرًا إلى أن التعاون بين المؤسسات الاستثمارية يتيح التوسع في تمويل عدد أكبر من الشركات بكفاءة أعلى

كما أشار الوزير إلى أن الدولة تعمل على دعم توسع الشركات القائمة وجذب استثمارات جديدة لتحقيق التنمية الاقتصادية المستدامة، مؤكدًا أهمية تعظيم الاستفادة من الاستثمارات الحالية وإعادة هيكلتها لتعزيز كفاءتها التشغيلية وقدرتها على النمو

شهد اللقاء استعراض خطط شركة DPI التوسعية في مصر، ومناقشة آليات تذليل العقبات الإجرائية وتطوير الأطر التنظيمية بما يتوافق مع المعايير الدولية، لضمان تسجيل التدفقات الاستثمارية الأجنبية بكفاءة

تناول الاجتماع أيضًا الانتشار الجغرافي لاستثمارات الشركة، حيث تم التركيز على السوق المصري مع وجود حضور قوي في عدد من الأسواق الأفريقية، مما يعكس توجهها نحو تنويع الأسواق وتعزيز التوسع الإقليمي

بحث الجانبان سبل التعاون لتحويل مصر إلى مركز إقليمي لجذب الصناديق التي توفر تمويلات للشركات الناشئة، على غرار التجارب الدولية الناجحة، مما يسهم في جذب المزيد من التدفقات الاستثمارية وتعزيز مكانة مصر كمركز مالي واستثماري

كما تناول اللقاء إمكانية التعاون مع الصندوق السيادي في عدد من الفرص والمشروعات الاستثمارية لدعم جهود الدولة في جذب رؤوس الأموال وتعزيز الشراكة مع القطاع الخاص

ناقش الجانبان أيضًا آليات التعاون في رصد ومتابعة الصفقات الاستثمارية لتعزيز دقة احتساب تدفقات الاستثمار الأجنبي، خاصة في العمليات التي تتم عبر هياكل استثمارية متعددة، مما يدعم كفاءة قواعد البيانات الاقتصادية

لفت الدكتور فريد إلى حرص الوزارة على تعزيز التنسيق مع الجهات المعنية، وفي مقدمتها الهيئة العامة للاستثمار، لتيسير الإجراءات وسرعة تنفيذ العمليات الاستثمارية، مؤكدًا أهمية دقة تسجيل الاستثمارات الأجنبية المباشرة

من جانبه، أكد زياد أباظة حرص الشركة على زيادة استثماراتها في السوق المصري خلال الفترة المقبلة، في ضوء ما يتمتع به من فرص واعدة

كما أكد إسماعيل طلعت أن الشركة حريصة على تعزيز التعاون مع الحكومة لاستكشاف فرص استثمارية جديدة لدعم نمو الشركات

في ختام الاجتماع، اتفق الجانبان على استمرار التنسيق وعقد اجتماعات فنية متخصصة لبحث تفاصيل العمليات الاستثمارية وآليات تطويرها، بالإضافة إلى دعم التحول الرقمي وتطوير نظم تحليل البيانات بما يسهم في رفع كفاءة تقييم الأداء الاستثماري

17 مايو 2026 0 التعليقات
0 FacebookTwitterPinterestEmail
اقتصاد

صناديق الاستثمار تحقق 410.6 مليار جنيه صافي أصول بنهاية مارس 2026

بواسطة نهال عبدالعزيز 12 مايو 2026
كتبة نهال عبدالعزيز

الهيئة العامة للرقابة المالية.

أصدرت الهيئة العامة للرقابة المالية، برئاسة الدكتور إسلام عزام، تقريرًا حول أداء صناديق الاستثمار في السوق المصري عن الربع الأول من عام 2026، حيث أظهر التقرير تحقيق معدلات نمو ملحوظة، مما يعكس زيادة جاذبية هذه الصناديق كخيار استثماري مهم في السوق.

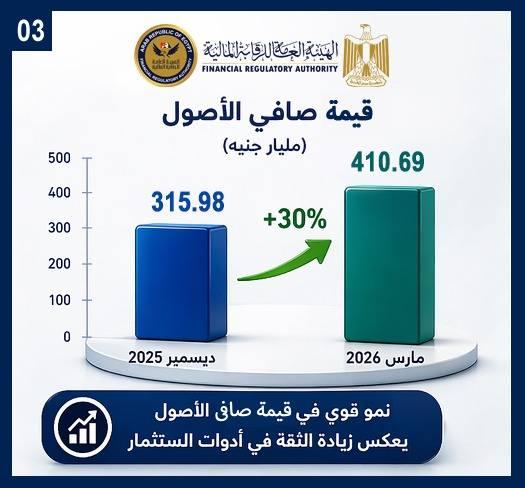
التقرير أشار إلى ارتفاع قيمة صافي أصول صناديق الاستثمار إلى نحو 410.6 مليار جنيه بنهاية مارس 2026، مقارنة بـ 316 مليار جنيه بنهاية ديسمبر 2025، ويعود ذلك إلى التوسع في إطلاق صناديق جديدة وزيادة عدد المستثمرين وتنويع المنتجات الاستثمارية المتاحة.

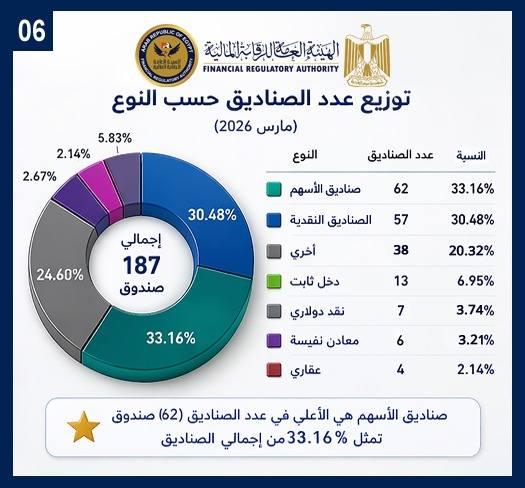
كما أظهر التقرير ارتفاع إجمالي عدد صناديق الاستثمار العاملة بالسوق المصري إلى 187 صندوقًا بنهاية الربع الأول من عام 2026، مقابل 172 صندوقًا بنهاية العام السابق، مما يدل على نمو نشاط إدارة الأصول وتوسع المؤسسات المالية في تقديم منتجات استثمارية متنوعة تلبي احتياجات مختلف شرائح المستثمرين، وهو أمر مهم في ظل التغيرات الاقتصادية العالمية.

وارتفع عدد وثائق صناديق الاستثمار ليصل إلى 31.4 مليار وثيقة بنهاية مارس 2026، مقارنة بـ 20.3 مليار وثيقة في نهاية ديسمبر 2025، مما يدل على زيادة الوعي الاستثماري واتساع قاعدة المتعاملين مع هذه الصناديق.

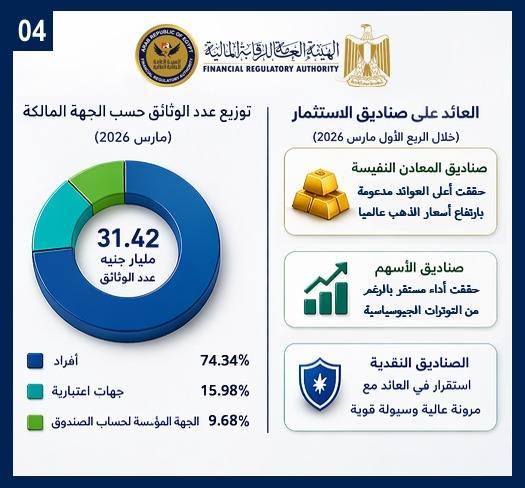
التقرير كشف أيضًا عن استحواذ الأفراد على النسبة الأكبر من ملكية وثائق صناديق الاستثمار بنسبة 74.34%، بينما سجلت الأشخاص الاعتبارية من شركات ومؤسسات نحو 15.98%، مما يعكس تصاعد ثقة الأفراد في الصناديق كأوعية استثمارية آمنة تحت إشراف الهيئة العامة للرقابة المالية.

الهيئة العامة للرقابة المالية

الهيئة العامة للرقابة المالية

الهيئة العامة للرقابة المالية

الهيئة العامة للرقابة المالية

الهيئة العامة للرقابة المالية

الهيئة العامة للرقابة المالية

الهيئة العامة للرقابة المالية

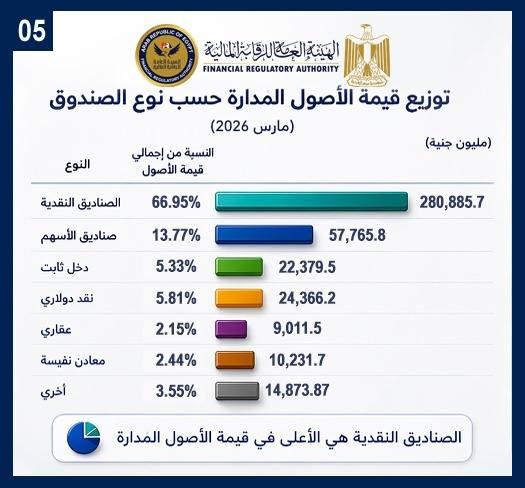
بالنسبة لأداء أنواع الصناديق المختلفة، التقرير أوضح أن الصناديق النقدية بالجنيه المصري تصدرت من حيث قيمة صافي الأصول، حيث بلغت نحو 276.5 مليار جنيه، تلتها صناديق الأسهم بقيمة صافي أصول بلغت 56.4 مليار جنيه.

كما شهدت صناديق المعادن النفيسة نموًا ملحوظًا، حيث ارتفعت قيمة صافي الأصول من 5.1 مليار جنيه بنهاية عام 2025 إلى أكثر من 10 مليارات جنيه بنهاية الربع الأول من عام 2026، مما يدل على اهتمام المستثمرين بالأدوات المرتبطة بالمعادن النفيسة.

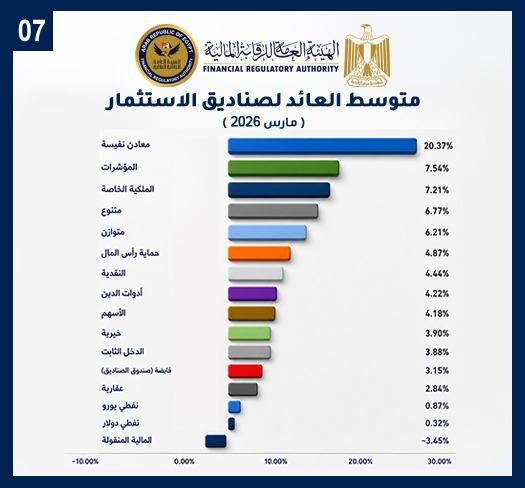
التقرير أشار أيضًا إلى تحقيق بعض فئات الصناديق لعوائد استثمارية تنافسية خلال الربع الأول من العام، حيث سجلت صناديق المعادن النفيسة متوسط عائد ربع سنوي بلغ 20.37%، تلتها صناديق المؤشرات بعائد بلغ 7.54% ثم صناديق الملكية الخاصة بعائد 7.21%.

الدكتور إسلام عزام أكد أن المؤشرات الإيجابية التي حققتها صناديق الاستثمار خلال الربع الأول من عام 2026 تعكس مرونة الاقتصاد المصري رغم التوترات الدولية والإقليمية، كما تعكس جاذبية القطاع المالي غير المصرفي وقدرته على تقديم أدوات استثمارية متنوعة وآمنة تلبي احتياجات مختلف فئات المستثمرين.

وأشار إلى أن الهيئة تواصل جهودها في تطوير الأطر الرقابية والتنظيمية والتشريعية لأنشطة صناديق الاستثمار، مما يسهم في تعزيز الشفافية والكفاءة وحماية حقوق المستثمرين، بالإضافة إلى دعم الابتكار في المنتجات والخدمات المالية غير المصرفية والتوسع في وسائل التكنولوجيا المالية.

12 مايو 2026 0 التعليقات
0 FacebookTwitterPinterestEmail

أحدث الأخبار

  • منتدى مصر الخامس للتعدين يبدأ غدا

    27 سبتمبر 2026
  • وزير التموين يؤكد تكثيف الرقابة على الأسواق والمخابز

    27 سبتمبر 2026
  • 80 مليار جنيه لدعم الإنتاج والتصدير وريادة الأعمال في الموازنة

    27 سبتمبر 2026
  • الإسكان تعلن عن تسليم 19 عمارة في جنة المنصورة الجديدة

    27 سبتمبر 2026
  • خفض الرسوم الجمركية على سلع بقيمة 30 مليار دولار بين أمريكا والصين

    27 سبتمبر 2026

Archives

  • سبتمبر 2026
  • أغسطس 2026
  • يوليو 2026
  • يونيو 2026
  • مايو 2026
  • أبريل 2026
  • فبراير 2026
  • يناير 2026

Categories

  • اقتصاد
  • الرياضة
  • اتصل بنا
  • من نحن

@2026 - جميع الحقوق محفوظة لبروباجندا نيوز . تصميم وتطوير:سلاش ويب

بروباجندا نيوز
  • أخبار العرب
    • مصر
    • السعودية
    • الامازات
    • العراق
    • فلسطين
  • أخبار العالم
  • الرياضة
  • تكنوولوجيا
    • ترددات
  • منوعات
    • الفن والثقافة