
البنك المركزي.
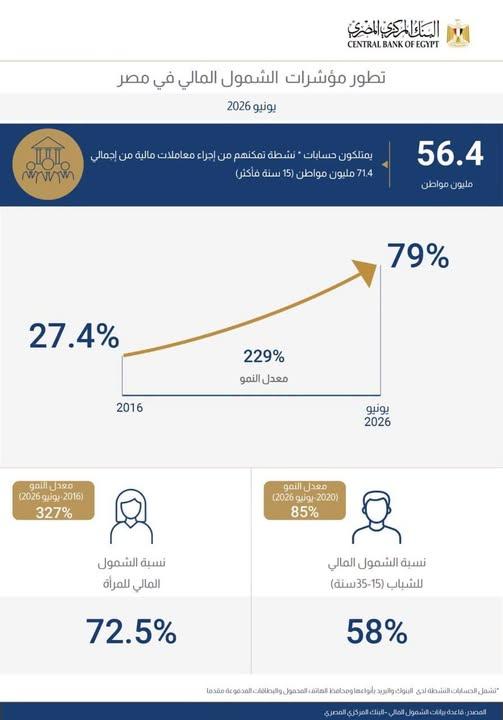
واصلت معدلات الشمول المالي في مصر ارتفاعها، حيث بلغت 79% بنهاية يونيو 2026، مما يعني أن 56.4 مليون مواطن يمتلكون حسابات نشطة تسمح لهم بإجراء معاملات مالية، من بين 71.4 مليون مواطن في الفئة العمرية من 15 سنة فأكثر
هذا التقدم جاء بفضل جهود البنك المركزي المصري والقطاع المالي لتعزيز الشمول المالي وزيادة عدد المستفيدين من الخدمات المالية في جميع فئات المجتمع.
تشمل هذه الحسابات المالية النشطة، بجانب الحسابات البنكية، حسابات البريد ومحافظ الهاتف المحمول والبطاقات المدفوعة مقدمًا. وقد شهدت نسبة الشمول المالي للمرأة طفرة ملحوظة، حيث ارتفعت من 19.1% عام 2016 إلى 72.5% بنهاية يونيو 2026، بمعدل نمو بلغ 327% خلال تلك الفترة. كما زادت معدلات الشمول المالي للشباب في الفئة العمرية (15-35 سنة) من 36.3% في 2020 إلى 58% في يونيو 2026، بمعدل نمو 85% خلال نفس الفترة. هذا التطور جاء بدعم من إطلاق برامج ومشروعات خاصة لتعزيز التمكين الاقتصادي للمرأة والشباب، وزيادة مشاركة الفئات الأكثر احتياجًا في النظام المالي الرسمي.
تظهر هذه النتائج نجاح استراتيجية الشمول المالي (2022-2025) في تحقيق أهدافها وتعزيز النمو الاقتصادي المستدام لجميع فئات المجتمع. وقد تم صياغة وتنفيذ هذه الاستراتيجية بالتعاون مع جميع الوزارات والهيئات المعنية. تكشف المؤشرات الرئيسية الصادرة عن قاعدة بيانات الشمول المالي بالبنك المركزي عن زيادة في معدلات امتلاك واستخدام الخدمات المالية، حيث حققت معدل نمو بلغ 229% خلال الفترة من 2016 إلى يونيو 2026.
تأتي هذه النتائج في إطار التعاون مع الوزارات والهيئات المعنية في تنفيذ العديد من المشروعات والمبادرات، ومن أبرزها المبادرة الرئاسية “حياة كريمة”، وبرنامج دعم صغار المزارعين، بالإضافة إلى استهداف المرأة والشباب بالتعاون مع وزارة الشباب والرياضة والمجلس القومي للمرأة.
في إطار استمرار البنك المركزي في تحقيق رؤيته وأهدافه، يجري حاليًا إعداد الاستراتيجية الوطنية الثانية للشمول المالي (2026-2030) بالتعاون مع الوزارات والهيئات المعنية. تتبنى هذه الاستراتيجية مفهومًا شاملًا لا يقتصر فقط على إتاحة الخدمات المالية، بل يمتد إلى تعزيز الاستخدام الفعّال والآمن والمستدام، بما يسهم في دعم المشروعات ورواد الأعمال ودمج الاقتصاد غير الرسمي في الاقتصاد الرسمي.
تستند الاستراتيجية في إعدادها إلى منهجية متكاملة لقياس الشمول المالي على جانبي العرض والطلب، مما يعزز الأبعاد الأساسية للشمول المالي، وهي الإتاحة والاستخدام وجودة الخدمات المالية. كما تستند أيضًا إلى نتائج المسح الميداني للخدمات المالية الذي أُعد بدعم فني من البنك الدولي ومؤسسة التمويل الدولية، ونُفذ بالتعاون مع الجهاز المركزي للتعبئة العامة والإحصاء في الربع الأول من عام 2026. الهدف من هذا المسح هو تحديد الفجوات القائمة وتحديات الاستخدام الفعّال للخدمات المالية، وصياغة سياسات تعتمد على أدلة علمية.
تهدف الاستراتيجية إلى التوسع في استخدام الخدمات والمنتجات المالية، من خلال تعزيز الحلول الرقمية والابتكار، ودعم التحول إلى الاقتصاد الأخضر بواسطة أدوات تمويل مستدامة. كما تسعى لرفع الوعي المالي للمواطنين عبر برامج التثقيف والتعليم، وتعزيز الثقة في القطاع المالي من خلال حماية حقوق العملاء، ودعم نمو واستدامة المشروعات الصغيرة والمتوسطة ورواد الأعمال، مع تعزيز الشراكة بين القطاعين العام والخاص، إلى جانب الاستمرار في تطوير البنية التحتية المالية والتكنولوجية.