
التضخم يفرض قواعد جديدة للاستثمار.
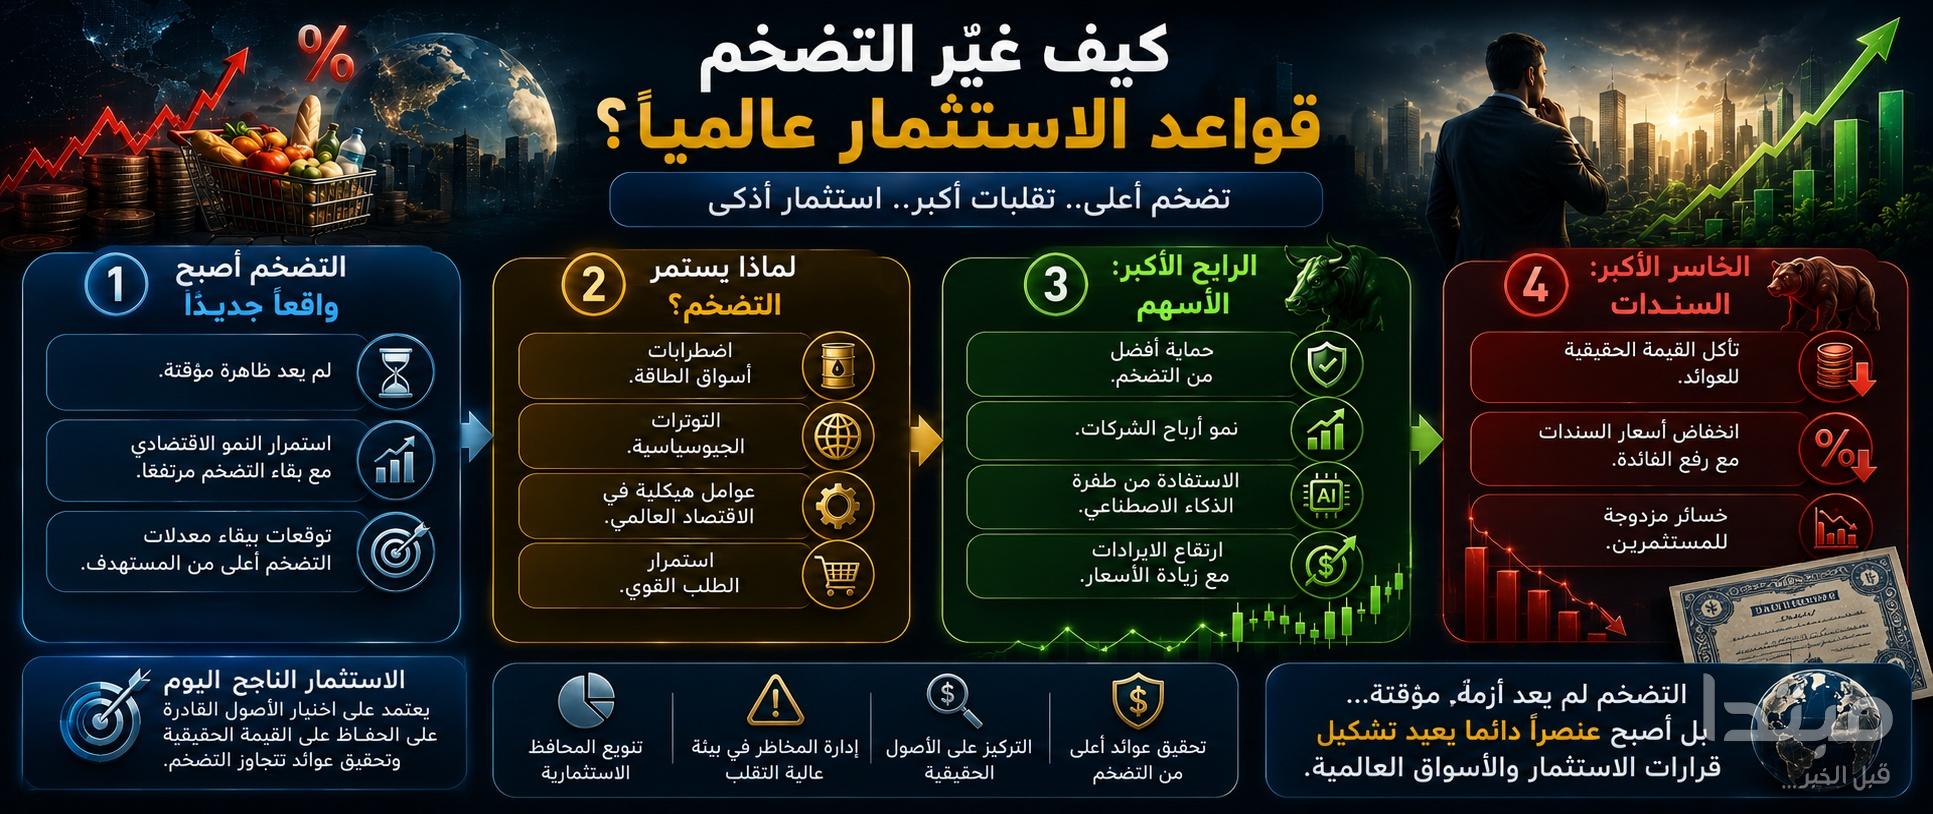
أصبح التضخم ليس مجرد أزمة مؤقتة يمكن التغلب عليها برفع أسعار الفائدة، بل تحول إلى واقع اقتصادي يتطلب إعادة التفكير في استراتيجيات الاستثمار على مستوى العالم. بعد سنوات من الأمل في عودة التضخم لمستوياته الطبيعية، بدأت الأسواق تتكيف مع وضع يتسم بارتفاع الأسعار مع استمرار النمو الاقتصادي، مما دفع المستثمرين لإعادة تقييم خياراتهم الاستثمارية، والبحث عن أصول تحافظ على قيمتها وتحقق عوائد حقيقية في ظل التقلبات المتزايدة.
التضخم يتحول من صدمة مؤقتة إلى واقع دائم
أشارت مجلة “الإيكونوميست” إلى أن النظرة العالمية للتضخم قد تغيرت بشكل جذري في السنوات الأخيرة، بعدما كان يُعتبر ظاهرة مؤقتة يمكن السيطرة عليها عبر تشديد السياسة النقدية، أصبح الآن أحد أبرز ملامح الاقتصاد العالمي.
في البداية، ركزت البنوك المركزية على تحقيق ما يُعرف بـ”الهبوط الناعم”، أي خفض التضخم دون التسبب في ركود اقتصادي، بينما كان سيناريو “الهبوط الحاد” هو الأكثر شيوعًا تاريخيًا نتيجة التشديد النقدي. أما سيناريو “عدم الهبوط”، الذي يجمع بين استمرار النمو الاقتصادي وارتفاع التضخم، فقد كان يُعتبر احتمالًا ضعيفًا.
الاقتصادات الكبرى تعزز سيناريو “عدم الهبوط”
أظهرت التطورات الأخيرة أن سيناريو استمرار النمو مع بقاء التضخم عند مستويات مرتفعة أصبح أكثر واقعية، خصوصًا في الولايات المتحدة، حيث لم يتمكن التضخم من العودة إلى مستهدف الاحتياطي الفيدرالي البالغ 2%.
كما استمر التضخم عند مستويات مرتفعة في عدد من الاقتصادات المتقدمة، مثل أستراليا وبريطانيا ودول منطقة اليورو، مما يعكس استمرار الضغوط التضخمية بفعل عوامل هيكلية، بالإضافة إلى تأثير اضطرابات الطاقة والتوترات الجيوسياسية.
المستثمرون يعيدون رسم استراتيجياتهم
أجبرت البيئة الاقتصادية الجديدة المستثمرين على إعادة تقييم محافظهم الاستثمارية، حيث أثبتت السنوات الخمس الماضية أن الأصول الحقيقية، مثل الأسهم، توفر حماية أكبر من التضخم مقارنة بالأصول ذات العائد الثابت.
استفادت أسواق الأسهم العالمية، باستثناء السوق الصينية، من النمو القوي في أرباح الشركات، والتوسع السريع في تقنيات الذكاء الاصطناعي، بالإضافة إلى قدرة الشركات على تمرير ارتفاع التكاليف إلى الأسعار، مما يحافظ على القيمة الحقيقية لاستثماراتها.
السندات.. الخاسر الأكبر في عصر التضخم
على الجانب الآخر، كانت السندات من أكثر الأصول تضررًا من استمرار التضخم، حيث أدى ارتفاع الأسعار إلى تآكل القيمة الحقيقية للعوائد الثابتة، بينما تسبب رفع أسعار الفائدة في انخفاض القيمة السوقية للسندات القائمة.
وبذلك تعرض المستثمرون في السندات لخسارتين متزامنتين؛ الأولى كانت تراجع القوة الشرائية للعوائد، والثانية في انخفاض أسعار السندات، وهو ما قد يستمر إذا بقي التضخم عند مستوياته المرتفعة.
التضخم يرفع تقلبات الأسواق العالمية
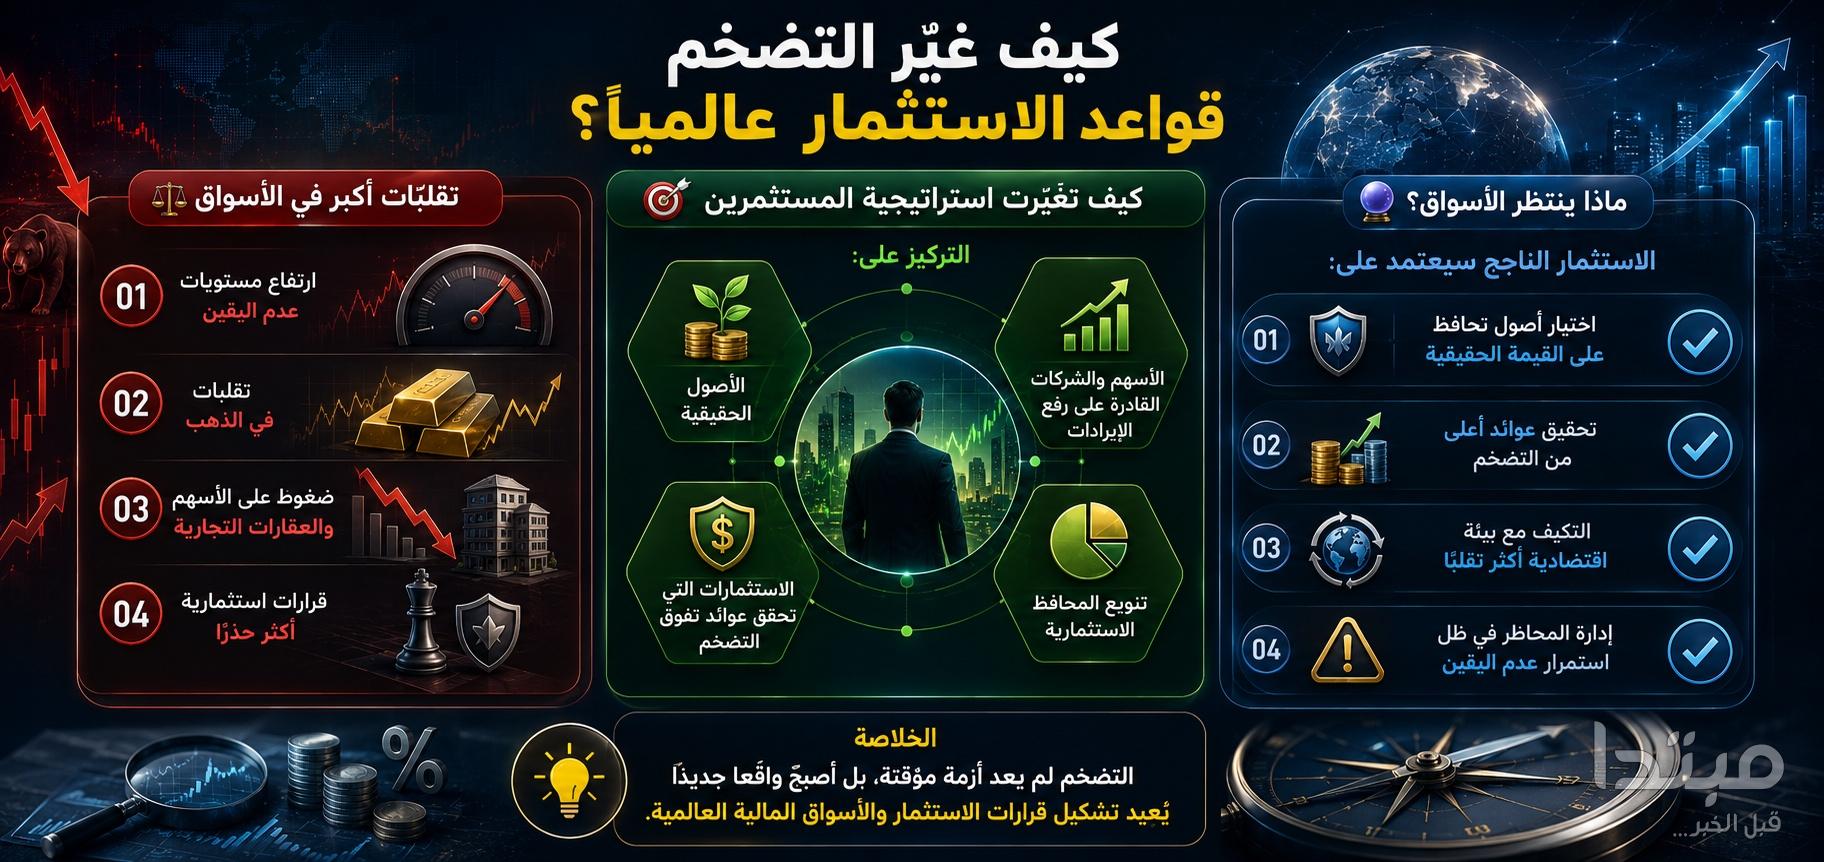
لم تقتصر آثار التضخم على العملات أو السندات، بل امتدت إلى مختلف الأسواق المالية، حيث ارتفعت مستويات التقلب وعدم اليقين.
حتى الأصول التي تُعتبر تقليديًا ملاذات آمنة، مثل الذهب، شهدت تحركات حادة نتيجة تغير توقعات المستثمرين، كما تعرضت الأسهم والعقارات التجارية لضغوط ملحوظة مع استمرار ارتفاع أسعار الفائدة.
هذا يعكس أن التضخم أصبح عاملًا رئيسيًا في تغيير سلوك المستثمرين والمستهلكين، مما دفعهم إلى اتخاذ قرارات أكثر حذرًا في ظل بيئة اقتصادية غير مستقرة.
مرحلة استثمارية جديدة تتطلب أدوات مختلفة
تشير المعطيات الحالية إلى أن الاقتصاد العالمي دخل مرحلة جديدة يتعايش فيها المستثمرون مع تضخم أعلى من المستويات المستهدفة، بدلاً من انتظار عودته السريعة إلى مستويات ما قبل عام 2021.
في هذا السياق، أصبح نجاح الاستثمار يعتمد بصورة أكبر على اختيار الأصول القادرة على الحفاظ على قيمتها الحقيقية وتحقيق عوائد تتجاوز معدلات التضخم، مع الاستعداد للتعامل مع بيئة اقتصادية تتسم بارتفاع التقلبات وتزايد مستويات عدم اليقين في الأسواق العالمية.
